


1 – Variáveis consideradas
A Proposta Orçamentária federal para 2027 foi elaborada com base nas seguintes variáveis:
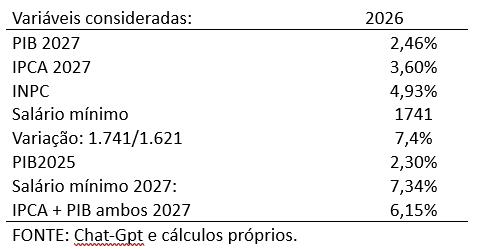
Dos dados acima, merece destaque o crescimento previsto do salário-mínimo, na ordem de 7,34%, seguindo a regra legal existente, que o Presidente reeleito não admite modificar. A regra vigente é a variação do PIB de dois anos antes do começo da vigência, no caso 2025, acrescida da variação do INPC de 12 meses antes (2,3% e 4,93%). Posteriormente, foi estabelecido um limite para o crescimento real do salário-mínimo, que é de 2,5%.
O salário-mínimo é o que indexa perto de 70% da previdência e 100% da LOAS, onde há um crescimento vegetativo de 2,5% no INSS e 5,6% na LOAS (ChatGPT). No longo prazo isso abre um enorme desequilíbrio das contas, formando o que se chama de “boca de jacaré”, uma expressão muito usada nas análises econômicas.
Quanto às variáveis acima relacionadas, as previsões mais recentes atribuem um crescimento menor para o PIB e bem maior para o IPCA, havendo algumas superiores a 6% para esse último. Podem influir no IPCA, o aumento dos preços agrícolas, devido aos problemas climáticos; mudança na escala 6/1, aumento do petróleo; CBS a 11,3% e o excesso de gastos, segundo alguns economistas.
2 – Receitas
A proposta para 2027 prevê uma receita de R$ 7,239 trilhões, sendo as receitas correntes, R$ 3,543 bilhões, com um crescimento sobre o orçamento de 2026 de 4,5% reais, o dobro do crescimento esperado do PIB, de 2,46%. As receitas líquidas devem crescer 6% reais sobre o orçamento reprogramado do ano anterior, 2,5 vezes acima do crescimento previsto para o PIB. Diante da crise esperada, esse crescimento está superestimado.
As receitas de capital são R$ 3,695 trilhões, com um crescimento real de 16,6% sobre o orçamento anterior. As receitas de capital correspondem a 51% do orçamento, porque se destinam basicamente ao pagamento da dívida, num total de R$ 3,481 trilhões, com um crescimento de 21,7% sobre orçamento anterior.
3 – Resultado primário
O resultado primário previsto para 2027 é positivo, na ordem de R$ 18,622 bilhões, composto por:
Superávit do Tesouro …. R$ 358.629,3 bilhões
Déficit do INSS …………..R$ -340.007,1 bilhões.
Esse demonstrativo sugere que aumentos reais do salário-mínimo aumentam a despesa previdenciária e, consequentemente, o déficit do sistema.
Nesse déficit previdenciário está considerado um crescimento real da arrecadação do INSS de 7,7% e despesas do mesmo, de 3,5%. Dificilmente esse aumento da arrecadação será alcançado, e a despesa, certamente será maior, porque acumula crescimento do PIB de dois anos antes (2,3%) e crescimento vegetativo (2,5) % para 62% dos beneficiários.
Esse resultado primário positivo de R$ 18,6 bilhões é muito inferior à meta do governo, de R$ 73,2 bilhões (0,5% PIB). Considerando as exclusões legais, o superávit efetivo seria de R$ 83,4 bilhões para alcançar a meta.
Segundo a IFI – Instituição Fiscal Independente, o déficit previsto é de R$ 86,1 bilhões (0,6% PIB). E em todas essas previsões não estão consideradas as promessas pré-eleitorais do Presidente, então candidato, cujo total, segundo o Estadão, é de R$ 405 bilhões, devendo ser em 2027 R$ 39,8 bilhões.
Como se sabe, déficit primário, em vez de deduzir da dívida, é somado a ela, que também recebe um incremento dos juros, que deve superar R$ 1,2 trilhão (9% PIB), em 2026, só no Governo Federal.
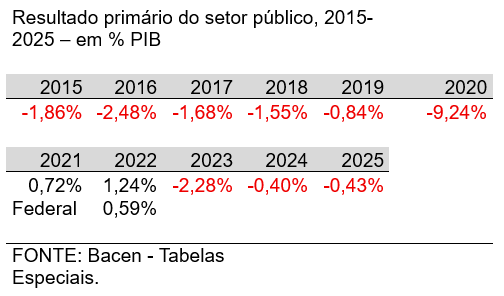
Desde 2015 que o resultado primário do setor público só foi positivo em 2021 e 2022, sendo que no Federal, só em 2022, último ano do governo Bolsonaro, que também fez o maior déficit primário em 2020, na ordem 9,24% PIB, ano da pandemia. Em 2026, ainda não fechado, mas em 12 meses até agosto, estava em 0,62% PIB, R$ 82 bilhões, sendo R$ 77 bilhões do Governo Federal.
4 – Despesas
As despesas obrigatórias estão orçadas num crescimento real de 2,3% sobre o orçamento reprogramado de 2026. Já as despesas discricionárias estão previstas num crescimento de 13,5%, sendo as emendas parlamentares impositivas, 14,3%, tudo sobre o orçamento reprogramado 2026. Todas as despesas estão fixadas em 3,3%, índice superior à variação do PIB (2,46%).
O orçamento mantém reajuste real para o salário-mínimo, que será adotado como indexador de 62% dos benefícios do INSS e 100% da LOAS. Mantém também as vinculações de educação e saúde à receita.
Os investimentos e inversões financeiras previstos totalizam R$ 133,8 bilhões, comprometendo mais de 60% das despesas discricionárias.
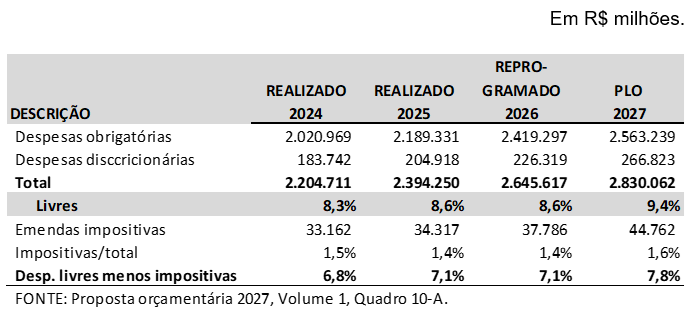
A Tabela abaixo mostra a relação entre as despesas livres e as despesas totais, em que as receitas livres em 2027 serão 9,4%. Deduzidas das emendas parlamentares impositivas, restam 7,8%, em torno de R$ 222 bilhões para as despesas gerais e investimentos, em torno de 1,7% PIB.
5 – Aumento da CBS e Imposto Seletivo
A Contribuição de Bens e Serviços, formada pelo IPI (grande parte) mais PIS e COFINS, no entendimento anterior era 9,2% e no cálculo mais recente do TCU foi para 11,3%. Se for mantido esse percentual, o valor acrescido (2,1%) será deduzido do CBS (ICMS e ISS) ou somado à alíquota de 27,9% anterior, caso em que o IVA/DUAL iria para 30%, o maior do mundo.
O TCU calculou a CBS, cabendo ao Congresso examinar. Se não o fizer, valerá o cálculo citado. Esse acréscimo não está previsto no orçamento.
O Imposto Seletivo (imposto do pecado) deverá gerar para o Governo Federal um adicional de R$ 41,9 bilhões, devendo manter a carga tributária atual do IPI sobre os produtos selecionados.
- 6 – Dívida pública – DBGG
A DBGG (Dívida Bruta do Governo Geral) passou de R$ 7,225 trilhões em 2022 ou 71,7% PIB para R$ 11,055 trilhões em agosto/26 ou 89,9% PIB. Cresceu no atual governo R$ 3,830 trilhões ou 11,2% PIB.
A despesa com a dívida em 2027 está previsa em R$ 3.486,2 bilhões, ou 21,7% sobre o orçado do ano anterior. O total da despesa do ano é composto por R$ 826,2 bilhões de juros e R$ 2.660 bilhões de amortização. Como não há superávit primário, essa despesa da dívida é paga mediante novas operações de crédito diretamente, sendo que a amortização é uma troca de títulos vencidos por vincendos. Este valor dos juros está subestimado, porque em 2026, em 12 meses, até agosto, está em R$ 1.074 bilhões.
- 7 – Conclusão
A proposta orçamentária apresenta um superávit fictício de R$ 18,6 bilhões E ainda, bem abaixo da média do arcabouço fiscal, que é de R$ 73,2 bilhões (0,6% PIB). Segundo a IFI – Instituição Fiscal Independente, haverá um déficit de R$ 86,1 bilhões. Isso sem considerar as promessas pré-eleitorais que, segundo o Estadão, vão a R$ 405 bilhões com incidência de R$ 39,8 bilhões em 2027.
Pelo que se observa, as receitas foram estimadas bastante acima do razoável, cuja receita líquida apresenta um crescimento real de 6% sobre o orçamento de 2026 reprogramado, ou 2,5 vezes o índice de crescimento do PIB, considerado na mesma proposta (2,46%). Deve ser destacado, no entanto, que a CBS (Contribuição sobre Bens e Serviços) teve sua alíquota aumentada de 9,2% para 11,3%, mais a entrada em vigor do Imposto Seletivo, que deve implicar num aumento de R$ 41,9 bilhões na arrecadação.
A despesa, por sua vez, segue a mesma sistemática de antes, com indexação do salário-mínimo ao PIB, vinculando à variação do mesmo os gastos previdenciários e a LOAS. Mantém também as vinculações à receita da educação e saúde.
A parcela da receita livre para aplicar em despesas discricionárias será 9,4% da despesa total, reduzindo para 7,8% após a dedução das emendas parlamentares impositivas, no valor de 44,8 bilhões (1,6%) da despesa.
A importância de R$ 222 bilhões é o que resta para os gastos correntes e os investimentos, o que é muito reduzido, conduzindo ao crescimento da dívida. Os investimentos comprometem mais de 60% das despesas discricionárias.
A DBGG – (Dívida Bruta do Governo Geral) passou de R$ 7,225 trilhões em 2022 ou 71,7% PIB para R$ 11,055 trilhões em agosto/26 ou 82,9% PIB. Cresceu no atual governo R$ 3,830 trilhões ou 11,2% PIB.
A despesa com a dívida em 2027 está previsa em R$ 3.486 bilhões, ou 21,7% sobre o orçado do ano anterior. O total da despesa do ano é composta por R$ 826,2 bilhões de juros e R$ 2.660 bilhões de amortização. Como não há superávit primário, essa despesa da dívida é paga mediante novas operações de crédito, sendo que a amortização é uma troca de títulos vencidos por vincendos. . Este valor dos juros está subestimado, porque em 2026, em 12 meses, até agosto, está em R$ 1.074 bilhões.
Desde 2015 só houve superávit primário do setor público em 2021 e 2022, depois de ter formado o maior déficit primário em 2020 (9,24% PIB), ano da pandemia. E o Governo Federal só obteve superávit em 2022 (0,59% PIB).
Os adversários políticos dizem que foi despesa não lançada no exercício correspondente (2022), especialmente os precatórios. Deve ser destacado, no entanto, que muitos desses precatórios foram formados em exercícios anteriores e até distantes. A principal causa foi a lei do teto de gastos, editada no Governo Temer, pela Emenda Constitucional 95/2016. Essa emenda não congelava gastos primários, mas eles só podiam crescer limitados à inflação. Até educação e saúde passaram a ser corrigidas a partir de 2018, aplicando a variação do IPCA nos valores de 2017, calculados de acordo com as regras constitucionais anteriores à citada Emenda.